Ironia e chiarezza per addetti e non addetti ai lavori
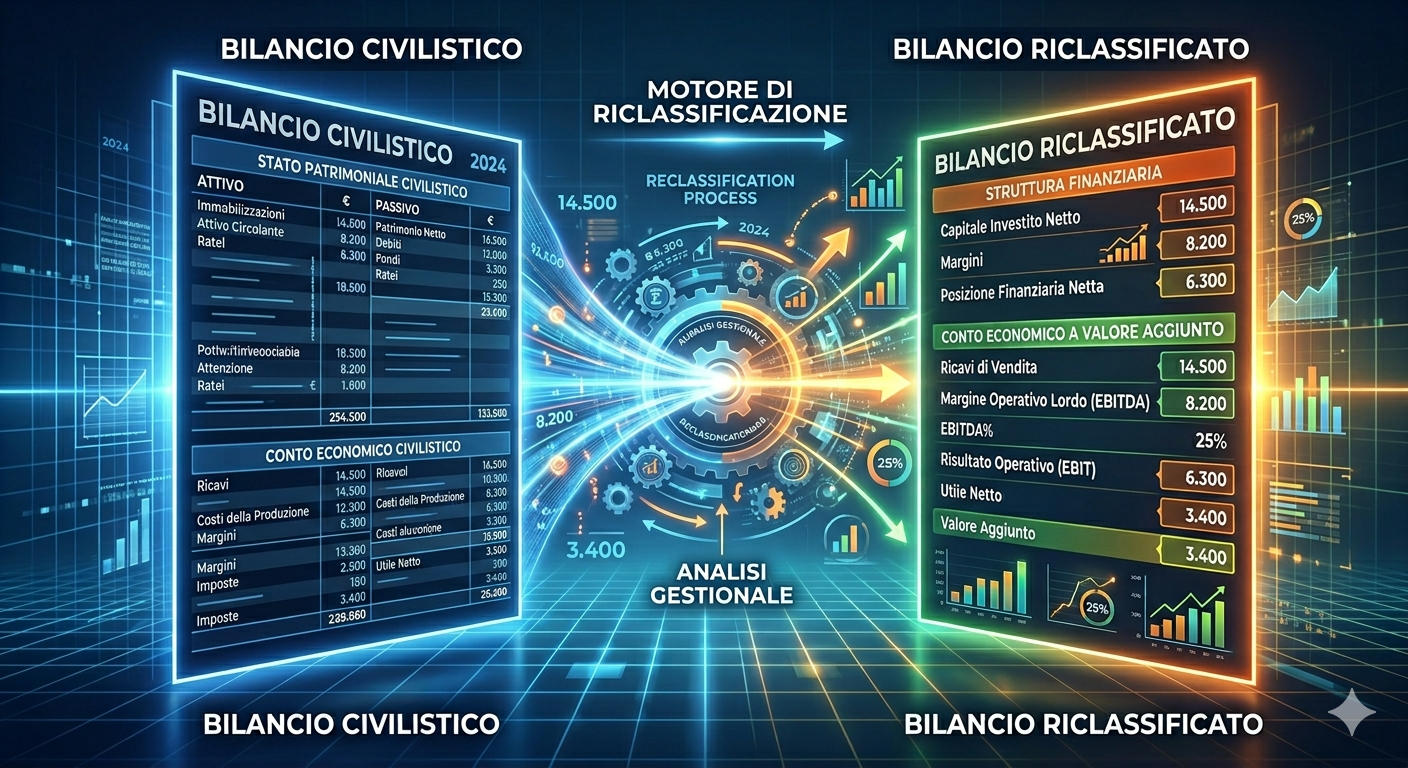
Se pensavate che il bilancio fosse solo una questione di numeri, vi sbagliate di grosso! Il bilancio riclassificato è come un talent show della contabilità: tutto si trasforma, si mette in ordine, e finalmente anche zia Gina capisce dove vanno a finire i soldi dell’azienda. Ma cosa vuol dire riclassificare il bilancio? Prendete carta e penna (o meglio, Excel), perché oggi facciamo un viaggio tra criteri, conti, e qualche risata.
Conto Economico Riclassificato: Una Questione di Stile (Contabile)
Il conto economico riclassificato non è altro che una versione più glamour del classico conto economico. Si tratta di prendere tutte le voci di ricavi e costi e metterle in ordine secondo criteri che rendano più facile capire la performance aziendale. Ecco i principali criteri:
- Criterio della natura: Qui si suddividono i costi e i ricavi a seconda della loro tipologia (materie prime, servizi, personale). Insomma, una sorta di “chi fa cosa” nel grande teatro aziendale.
- Criterio della funzione: Si raggruppano le voci in base alla loro funzione aziendale (produzione, vendita, amministrazione). Un po’ come dividere gli attori tra protagonisti e comparse.
In pratica, il conto economico riclassificato è la risposta della contabilità alla domanda “dove si guadagna e dove si perde davvero?” Ed è qui che i numeri diventano storytelling: ogni voce ha una sua storia, e il controller aziendale recita il suo monologo sulle marginalità.
Stato Patrimoniale Riclassificato: L’Armadio della Società
Se il conto economico è la sfilata dei ricavi e costi, lo stato patrimoniale riclassificato è il cambio di stagione degli asset e delle passività. Qui, la riclassificazione serve per capire quanto è liquida l’azienda (cioè, quanto è agile nel pagare le bollette e comprare i caffè). I criteri principali sono:
- Criterio della liquidità: Si separano le voci secondo la facilità con cui possono essere trasformate in denaro. Cash is the king, anche in contabilità!
- Criterio della esigibilità: Si suddividono le passività secondo quanto sono urgenti (debiti a breve, debiti a lungo). Una specie di lista delle priorità, ma senza post-it rosa.
Così, lo stato patrimoniale riclassificato diventa il guardaroba aziendale: ci sono vestiti da indossare subito (attivo circolante), abiti per l’inverno (attivo immobilizzato), e qualche cappotto dimenticato che nessuno sa se verrà mai usato (passività a lungo termine).
Conclusioni: La Riclassificazione, Una Questione di Buon Gusto
In definitiva, il bilancio riclassificato è l’equivalente contabile di una serata di gala: si sistemano le voci, si eliminano i doppioni, e si mette in mostra ciò che davvero conta. Se volete brillare in società (o almeno tra i colleghi del reparto amministrazione), ricordate: dietro ogni bilancio c’è un pizzico di ironia e tanta voglia di rendere la contabilità… interessante!
Lascia un commento